
안녕하세요, 히도리입니다 😊
현대차에 이어 기아도 10월 30일 3분기 성적표를 내놨습니다.
영업이익이 24% 넘게 늘었다는 제목이 많은데요, 속을 들여다보면 마냥 좋은 성적은 아니었어요.
무엇이 이익을 끌어올렸고 무엇이 깎아 먹었는지, 숫자 위주로 짧게 정리해 볼게요.

기아 3분기 실적 핵심 요약
| 항목 | 내용 |
|---|---|
| 매출 | 31조 5,974억 원 (전년 대비 +10.1%) |
| 영업이익 | 1조 8,183억 원 (+24.3%) |
| 영업이익률 | 5.8% (+0.7%p) |
| 당기순이익 | 1조 2,855억 원 |
| 도매 판매 | 84만 7,355대 (+7.9%) |
| 전동화 차량 판매 | 약 30만 대 (+47%), 비중 36.2% |
| 연간 판매 목표 | 335만 대 유지 |
기아 영업이익 24% 증가, 관세 기저효과가 컸다
이익이 늘어난 가장 큰 이유는 미국 자동차 관세율이 25%에서 15%로 내려간 효과예요.
기아 자료에 따르면 이 기저효과만 5,300억 원 규모였습니다.
뉴스핌 보도에 따르면 이 효과를 빼면 영업이익은 오히려 약 1,770억 원 줄어든 셈이라고 해요.
- 늘린 요인: 관세 기저효과 +5,300억, 우호적 환율 +5,290억, 판매 물량 증가 +4,420억 원
- 줄인 요인: 인센티브·가격 정책 -7,270억, 원자재 가격 상승 -3,680억, 중동 분쟁 장기화 -2,090억 원

특히 전기차 판매를 늘리려고 쓴 인센티브와 가격 인하 부담이 가장 컸어요.
원자재와 중동 영향만으로 영업이익률이 1.9%p 낮아졌다는 설명도 나왔습니다.
기아 판매 실적, 국내·미국 점유율은 역대 최고
이익은 아쉬워도 판매 쪽 숫자는 좋았어요.
국내 산업 수요가 10.7% 줄었는데도 기아 국내 소매 판매는 14만 1천 대로 2.2% 늘었습니다.
- 국내: 점유율 36.8%로 역대 최고 (전년 32.2%)
- 미국: 23만 4천 대(+7.8%), 분기 점유율 5.8%로 역대 최고
- 서유럽: 14만 5천 대(+16.9%)
- 인도: 8만 9천 대(+38.5%), 현지 순위 5위
반면 중동을 포함한 아중동 지역 판매는 23% 줄었어요.
하이브리드·전기차 판매 47% 증가
전동화 차량 판매는 약 30만 대로 47% 늘었고, 전체의 36.2%를 차지했습니다.
- 전기차: 12만 3천 대 (+75.4%)
- 하이브리드: 17만 2천 대 (+46%)
- 미국 하이브리드: 6만 9천 대 (+118%), 점유율 10.6%로 처음 두 자릿수
- 서유럽 전기차 비중: 43.2% (전년 19.2%)
기아 4분기 전망, 셀토스 하이브리드가 핵심
기아는 컨퍼런스콜에서 연간 판매 목표 335만 대는 유지한다고 밝혔어요.
다만 중동 영향이 연말까지 이어질 것으로 보고, 연간 수익 목표는 다소 밑돌 수 있다고 했습니다.
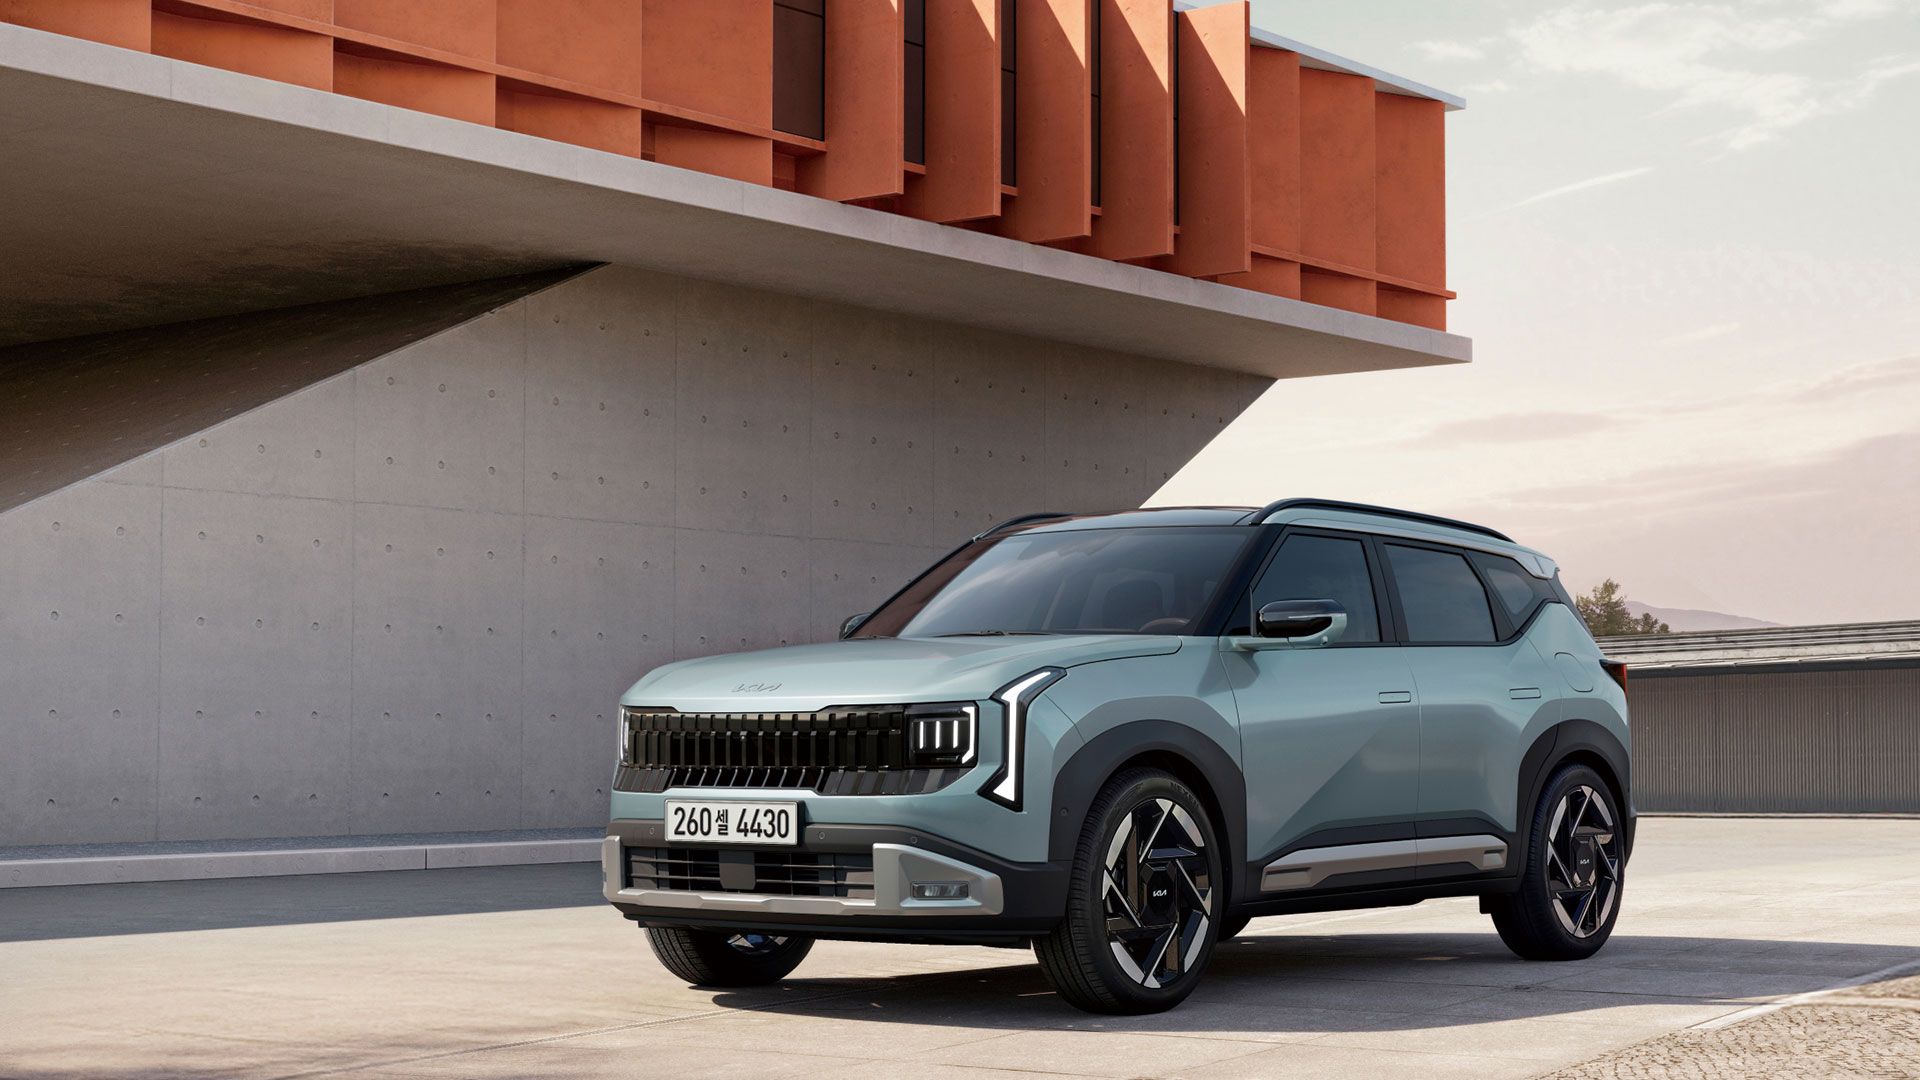
- 국내: 신형 셀토스 하이브리드, 쏘렌토·카니발 하이브리드 판매 집중
- 미국: 셀토스 하이브리드 출시, 텔루라이드 하이브리드 생산 확대
- 주주환원: 주당 최소 배당 6,000원, 총주주환원율 35% 유지
하루 먼저 나온 현대차 성적은 현대차 3분기 실적 정리에서 같이 비교해 보세요.
히도리의 생각
판매는 역대급인데 이익률은 5%대라는 게 지금 기아의 고민을 잘 보여주는 것 같아요.
전기차는 할인으로 밀어주고, 실제 이익은 하이브리드가 버텨주는 구조죠.
카니발 디젤을 타는 입장에서는 카니발 하이브리드 물량이 넉넉해져서 대기기간이 좀 줄어들길 바라봅니다.
여러분은 기아가 전기차 할인을 줄이고 하이브리드에 더 힘을 주는 게 맞다고 보시나요?
※ 출처: 기아 2026년 3분기 경영실적 발표(뉴스와이어, 2026.10.30), 뉴스핌 컨퍼런스콜 종합 보도. 수치는 연결 기준이며 투자 권유가 아닙니다.
답글 남기기