
안녕하세요, 히도리입니다 😊 다음 주면 현대차(10월 29일)와 기아(10월 30일)가 3분기 실적을 발표해요. 이번에는 “현대차가 분기 영업이익에서 기아에 밀릴 수도 있다”는 전망이 나오면서 관심이 커졌는데요. 발표 전에 지금까지 나온 전망치와 두 회사 성적이 엇갈린 이유를 정리해 봤어요.

컨센서스로 본 3분기 전망
| 구분 | 매출(전년 대비) | 영업이익(전년 대비) | 영업이익률 | 발표일 |
|---|---|---|---|---|
| 현대차 | 약 45.35조 원 (-2.93%) | 약 2.53조 원 (-0.42%) | 약 5.57% | 10월 29일 |
| 기아 | 약 31.91조 원 (+11.25%) | 약 2.42조 원 (+65.24%) | 약 7.57% | 10월 30일 |
컨센서스만 보면 현대차가 아직 조금 앞서지만 차이는 1,000억 원 안팎이에요. 매출은 현대차가 훨씬 크지만, 남는 돈의 비율(영업이익률)은 기아가 2%p 넘게 높을 것으로 보고 있어요.
증권사 전망은 더 보수적
아시아투데이(10월 19일)에 실린 증권사 추정치는 컨센서스보다 낮아요.
- 신한투자증권: 현대차 영업이익 2.37조 원
- 하나증권: 현대차 2.23조 원, 기아 2.29조 원
하나증권 추정대로라면 기아가 현대차를 근소하게 앞지르게 돼요. 결국 “역전이냐 아니냐”는 발표를 봐야 알 수 있는 박빙 상황이에요.
왜 엇갈렸나: 파업·환율·원가
- 파업에 따른 생산 차질: 현대차는 7~8월 파업으로 생산이 멈추면서 도매 판매가 줄었고, 기아는 판매 흐름을 비교적 안정적으로 지켰어요.
- 판매 감소: 현대차의 3분기까지 글로벌 누적 판매는 2,886,763대로 7.0% 줄었어요.
- 환율·원가: 원화 강세로 환율 효과가 줄고, 원자재·부품비는 올랐어요. 이 부분은 두 회사 모두에 부담이에요.
- 유럽: 9월 유럽 판매는 현대차 -17.5%, 기아 +13.7%로 여기서도 갈렸어요(9월 유럽 성적표 정리).
해외도 비슷한 고민: GM 3분기 실적
원가 부담은 해외 업체도 마찬가지예요. 미국 GM은 10월 20일(현지시간) 발표한 3분기 조정 영업이익이 41억 달러로 22% 늘었지만, 철강·알루미늄·물류비 상승으로 올해 약 20억 달러의 비용이 더 들 거라고 밝혔어요. 발표 당일 주가는 약 5% 내렸고요. 현대차·기아 발표에서도 원가 이야기가 빠지지 않을 것 같아요.
4분기 반등 포인트
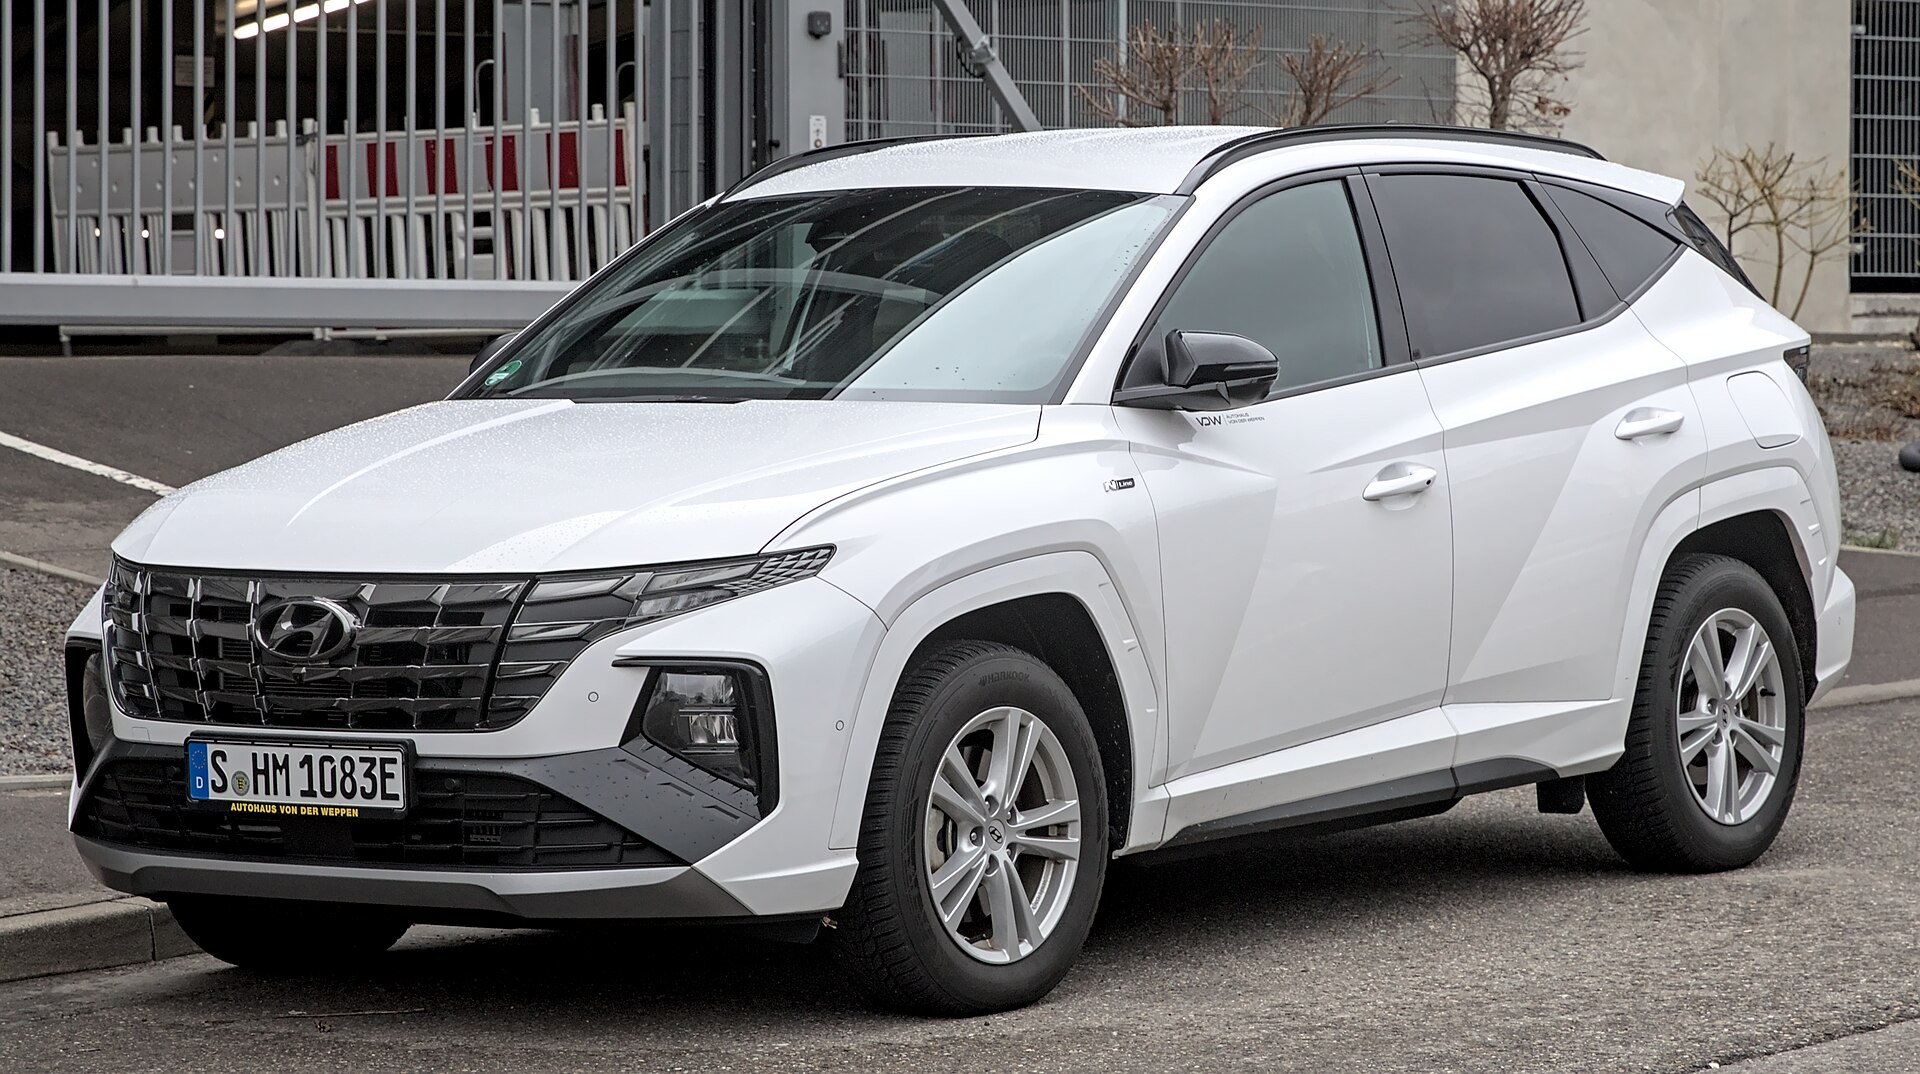
- 현대차: 생산 정상화와 밀린 물량 만회, 신형 아반떼·투싼 신차 효과, 하이브리드 판매 확대 (디 올 뉴 투싼 가격·사양)
- 기아: 텔루라이드·셀토스 등 신차
- 위험 요인: 환율 효과의 시차, 미국 전기차 시장 인센티브, 비용 상승
하나 더, 현대차·기아는 10월 21일 현대모비스가 연 ‘오토 세미콘 코리아’ 포럼에서 차량용 반도체 로드맵도 내놓았어요. 반도체 사양 표준화, 공급선 다변화, 신규 반도체 공동개발이 핵심이고, 전력반도체는 IGBT부터 시작해 중장기적으로 SiC MOSFET까지 넓힌다는 계획이에요. 당장 실적과는 거리가 있지만, 부품 원가와 공급 안정성을 다루는 이야기라 길게 보면 수익성과도 연결돼요.
히도리의 생각
울산 사람으로서는 현대차 실적에서 생산 차질 이야기가 나오면 아무래도 울산공장이 먼저 떠올라요. 마침 울산공장은 전기차 전용공장 가동과 1·4공장 재건축을 앞두고 있어서, 이번 실적 발표에서 투자 계획이나 생산 전망에 대한 언급이 있을지도 관심있게 보려고 해요(울산 1·4공장 재건축 소식, 울산 전기차 전용공장 현황). 카니발 차주로서는 기아의 RV 판매 비중이 실적을 끌어올리고 있다는 점도 흥미롭고요.
실제 실적이 나오면 전망치와 비교해서 다시 정리해 드릴게요. 여러분은 이번에 기아가 현대차를 제칠 거라고 보세요?
※ 전자신문(10월 20일, FnGuide 컨센서스), 아시아투데이(10월 19일), 글로벌이코노믹 GM 실적(10월 21일), 글로벌이코노믹 반도체 로드맵(10월 22일) 보도 기준이에요. 전망치는 추정이며 실제 실적과 다를 수 있고, 투자 권유가 아니에요.
답글 남기기